La baisse des prix de l’immobilier en 2026 n’est plus une rumeur de salon. Elle est dans les chiffres. Au troisième trimestre, les ventes de logements neufs ont plongé de 24,4 % sur un an, les prix reculent de 1 à 3 % dans la plupart des villes, et le crédit se renchérit mois après mois. Le Figaro en fait sa une ce samedi 14 novembre : « la grande panne de l’immobilier ».
Le retournement est net. En 2025, le marché s’était redressé, porté par l’apaisement des taux. C’est terminé. La Fédération nationale de l’immobilier (Fnaim) a abaissé sa prévision pour 2026 : 900 000 à 920 000 ventes, contre 950 000 espérées en début d’année. Les notaires tablent désormais sur 920 000 ventes. Trente mille transactions de moins que prévu, et des agences où le téléphone sonne peu depuis la rentrée.
Ce que ça change pour vous
Si vous achetez, le rapport de force bouge en votre faveur. Les prix reculent et le choix s’élargit dans le neuf, avec 22 mois d’écoulement de l’offre. Mais le crédit coûte plus cher : à 3,6 % sur 20 ans, 1 000 euros de mensualité empruntent 171 000 euros ; à 4 %, il n’en reste que 165 000, et à 4,5 %, 158 000. La baisse des prix ne suffit pas toujours à compenser la hausse des taux. Avant de signer, comparez les prix réellement vendus, pas les prix affichés, sur les bases des notaires ou Demandes de valeurs foncières.
Si vous vendez, un prix affiché trop haut se paie en mois d’attente. Dans l’est de Paris, une retraitée cherche à vendre un studio de 40 m² avec balcon depuis juillet. Elle a déjà baissé son prix trois fois, de 310 000 à 280 000 euros. Le bien est toujours en vente.
« En fin d’année, les prix seront en baisse partout. » Loïc Cantin, président de la Fnaim, dans Le Figaro du 13 novembre.
Le neuf s’effondre : 24,4 % de ventes en moins
Les chiffres de la Fédération des promoteurs immobiliers (FPI), publiés jeudi 12 novembre, décrivent un trimestre noir. 15 102 logements neufs vendus entre juillet et septembre, soit 24,4 % de moins qu’un an plus tôt. Les mises en vente ont chuté encore plus fort, de 32,1 %, à 9 140 logements. Les ventes en bloc, aux bailleurs sociaux et au logement intermédiaire, plongent de 39,6 %, à 4 082 logements. Les ventes aux propriétaires occupants reculent de 16,7 %. Seuls les investisseurs particuliers résistent un peu mieux, avec un recul limité à 3,7 %.
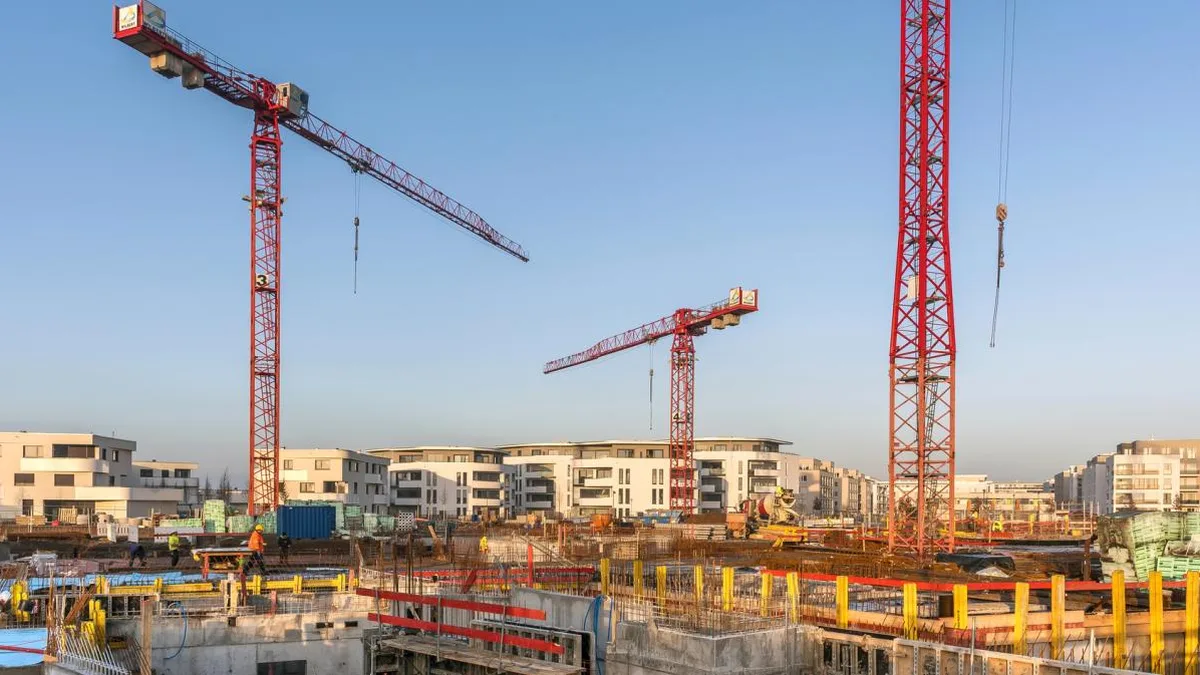 Sur les chantiers, les grues tournent moins vite : les mises en vente de logements neufs ont chuté de 32,1 % au troisième trimestre.
Le prix moyen du neuf baisse lui aussi, sans relancer les ventes : 5 040 euros le mètre carré en collectif, en recul de 2,3 % sur un an. La baisse est plus marquée en Île-de-France, à 5 630 euros le mètre carré, soit 4,3 % de moins, qu’en régions, à 4 817 euros, soit 0,9 % de moins. Le délai d’écoulement de l’offre atteint 22 mois, contre 18,9 mois un an plus tôt. Et 28 % des logements proposés à la vente ont été retirés de la commercialisation ce trimestre, contre 17 % un an auparavant. Les autorisations de construire des logements collectifs reculent de 19,7 % sur un an. L’offre de demain se rétrécit déjà.
Prix immobilier en baisse en 2026 : de combien, et où ?
Dans l’ancien, la baisse reste modérée mais elle est là : 1 % au deuxième trimestre 2026 et 0,8 % sur un an, selon les indices Notaires-Insee. Les maisons souffrent davantage, à 1,3 % de baisse sur un an, que les appartements, quasi stables à 0,1 %. La Fnaim observe des reculs de 1 à 3 % dans une majorité de villes, qui vont jusqu’à 5 ou 6 % dans certaines. À Nantes, la correction atteint 3 à 5 %.
Paris fait exception. Le prix moyen des appartements anciens y atteignait 9 560 euros le mètre carré au deuxième trimestre, en hausse de 0,6 % sur un an. Les annonces affichaient 9 663 euros le mètre carré en octobre. Les ventes de grands appartements bourgeois, entre 1,5 et 2,5 millions d’euros, ont tout de même baissé de 3 à 4 % en octobre par rapport à octobre 2025, selon le réseau Daniel Féau.
 Quand un panneau reste des mois devant la maison, c’est souvent le prix qui bloque : les vendeurs qui refusent de baisser attendent plus longtemps.
Le crédit se resserre, les acheteurs reculent
Le taux moyen des crédits immobiliers a atteint 3,49 % en octobre, 3,54 % sur 20 ans, selon l’Observatoire Crédit Logement/CSA. Il était de 3,40 % en septembre et de 3,16 % en décembre 2025. La Banque centrale européenne a relevé ses taux en juin puis en septembre, et les banques ont répercuté la hausse. Certains dossiers signent désormais à 4,15 % ou 4,30 % sur 20 ans.
La production de prêts à l’habitat a reculé de 7 % de janvier à octobre. Le nombre de prêts accordés a chuté de 8,1 % au troisième trimestre. Derrière ces chiffres, la confiance des ménages, tombée en novembre à son point le plus bas depuis 2013, selon l’Insee. L’inflation, à 3,4 % en octobre sur un an, rogne le budget courant. Beaucoup de ménages préfèrent attendre.
Faut-il acheter maintenant ou attendre ?
Les notaires projettent une quasi-stabilité des prix à fin novembre, avec un recul limité à 0,4 % pour les maisons et 0,5 % pour les appartements. La forte baisse n’est pas au programme à court terme, sauf sur les biens mal placés ou à rénover. Ce qui change, c’est la marge de négociation. Dans le neuf, les promoteurs, face à des stocks qui s’allongent, peuvent proposer des conditions plus attractives. Dans l’ancien, un vendeur pressé ou un bien en vente depuis six mois laisse davantage de place à la discussion.
La règle pratique tient en une phrase : achetez si le logement convient vraiment et si le budget tient à 4 % de taux, pas à 3 %. Attendre une baisse plus forte reste un pari, et les taux peuvent encore monter entre-temps. Dans un marché qui cale, celui qui a le temps et un dossier solide négocie mieux que celui qui se précipite.