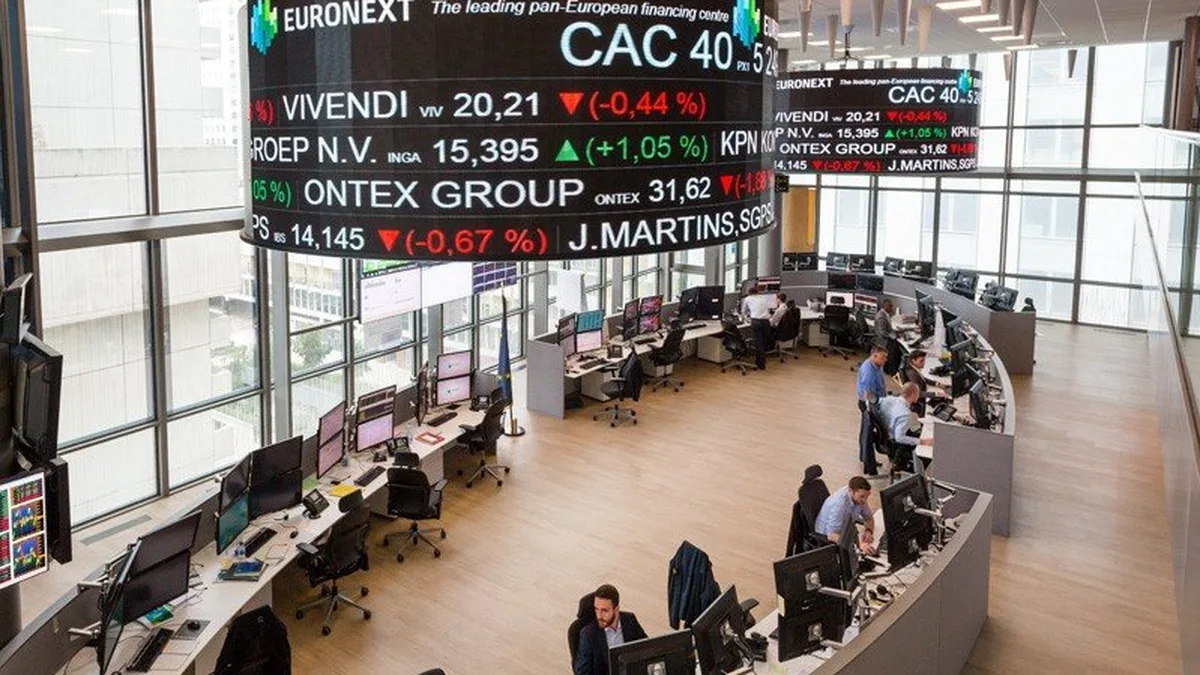
Ce lundi, le CAC 40 perdait 0,86 % à 7 829,23 points peu après 9h30 heure de Paris, selon Reuters, pendant que l’AFP constatait une Bourse « à la peine », en repli autour de 0,5 % en milieu de matinée. Francfort (Dax, -0,14 %) et Londres (FTSE, +0,03 %) hésitaient ; Paris signait la plus mauvaise performance d’Europe.
Le déclencheur n’est ni un accident industriel ni une statistique tombée du ciel. C’est un mot qui revient dans toutes les salles de marché : la dette.
Ce que ça change pour vous
Si vous détenez un PEA, une assurance-vie en unités de compte ou un PER investi en actions, la valeur de votre contrat a reculé ces dernières semaines. Premier réflexe : ne rien faire dans la précipitation. Une moins-value affichée sur un écran n’est une perte que si vous vendez.
Il y a aussi une bonne nouvelle pour les épargnants prudents. La remontée des taux français joue en faveur des fonds euros : les obligations nouvellement achetées par les assureurs rapportent davantage, ce qui soutiendra leurs rendements dans les mois à venir. Les taux de crédit resteront durablement élevés : les taux fixes suivent les obligations d’État. Et si vous voyagez aux États-Unis ou achetez en dollars, l’euro affaibli renchérit chaque dépense : la monnaie européenne est tombée lundi à un creux de 17 mois face au billet vert.
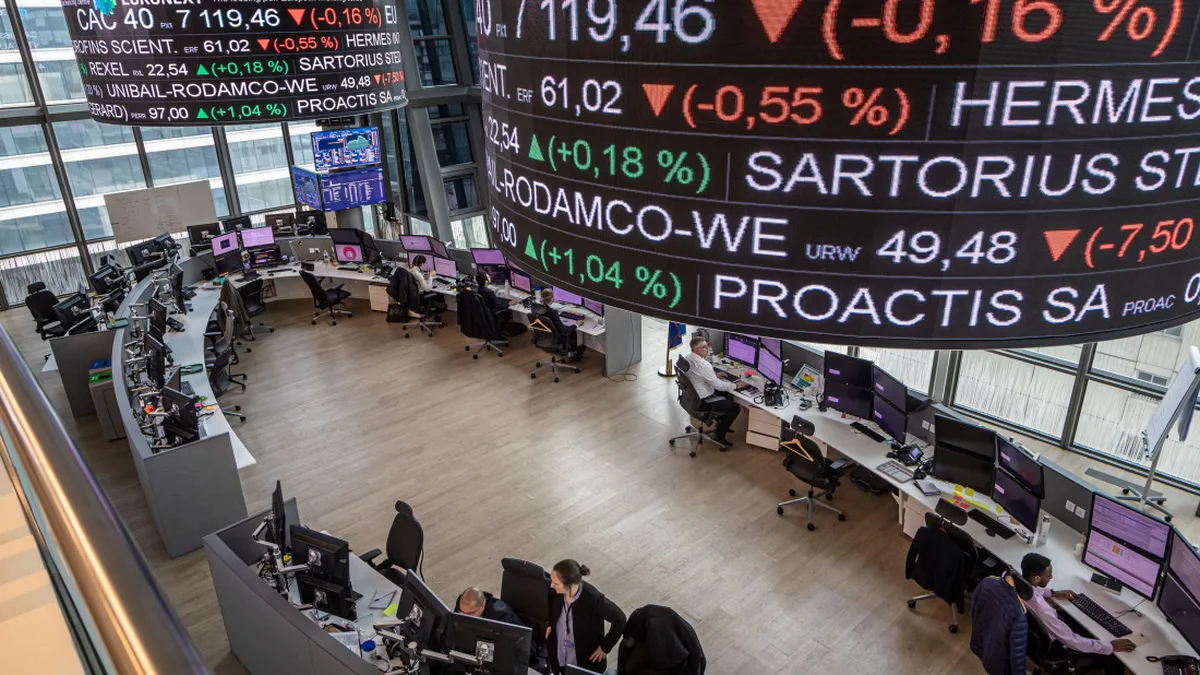 Les cours du CAC 40 affichés sur le panneau Euronext, dans la salle des marchés de Paris.
Pourquoi le CAC 40 baisse ce lundi ?
La chute du jour prolonge une glissade entamée cet été : depuis son record historique du 7 août, l’indice a effacé près de 10 % de sa valeur, dont 4,4 % sur le seul mois de septembre et 1,62 % jeudi dernier.
Trois raisons se combinent. D’abord, le taux auquel la France emprunte continue de grimper : le rendement de l’OAT à 10 ans montait à 4,9069 % en début de séance, rapporte Reuters. Vendredi, il avait déjà touché 4,99 %, à quelques encablures des 5 %, et jeudi 4,9629 %, un sommet depuis 2002 selon BFM Bourse. Quand l’argent « sans risque » rapporte autant, les investisseurs exigent davantage des actions : mécaniquement, les cours baissent.
Enfin, Schneider Electric a pesé lourd : -7,5 % après l’annonce du rachat de l’américain PTC pour 22,6 milliards de dollars (20,1 milliards d’euros) selon l’AFP, un prix jugé trop élevé. À l’inverse, Air Liquide gagnait 2,3 % avec une croissance annuelle moyenne de 5 % visée d’ici 2030 et un rachat d’actions de 4 milliards d’euros, pendant qu’Hermès cédait 2 % après une recommandation à « vendre » de Goldman Sachs.
Pourquoi la dette française fait-elle peur aux marchés ?
Le chiffre qui obsède les salles de marché, ce n’est pas le CAC 40 : c’est le « spread », l’écart entre le taux français à 10 ans et son équivalent allemand. Il s’est amplifié à 147 points de base, un niveau jamais vu depuis 2012, en pleine crise de la zone euro, selon Reuters. Autrement dit : pour emprunter, la France paie désormais 1,47 point de pourcentage de plus que l’Allemagne. Les banques françaises en paient le prix direct : Société Générale, BNP Paribas et Crédit Agricole ouvraient toutes dans le rouge, note Reuters.
Les investisseurs doutent de la capacité de Paris à remettre ses comptes en ordre : le budget 2027 suscite la méfiance à l’approche de l’élection présidentielle, dans un pays sans majorité stable. La France n’est d’ailleurs pas seule à voir ses taux monter : les rendements obligataires mondiaux ont flambé la semaine dernière sur fond de craintes inflationnistes et de pétrole au-dessus des 100 dollars le baril. Mais la France monte plus vite que les autres, et c’est cette différence que les marchés sanctionnent.
« Quand l’État français emprunte plus cher, toutes les actions françaises valent moins cher aux yeux des investisseurs : c’est un simple arbitrage, et il est brutal. »
 Le quartier d’affaires de La Défense, où siègent la plupart des grandes banques et entreprises françaises.
Faut-il vendre ses actions quand la Bourse chute ?
C’est la question que se posent des milliers d’épargnants à chaque ouverture dans le rouge : vendre en pleine chute, c’est transformer une perte temporaire en perte définitive. Les rebonds les plus violents surviennent souvent juste après les phases de panique, et l’investisseur absent ces jours-là rate l’essentiel de la performance à long terme.
La vraie question n’est pas « dois-je vendre ? » mais « mon épargne est-elle adaptée à mon horizon ? ». Un PEA ouvert pour la retraite dans quinze ans n’a pas à être arbitré sur une séance de Bourse. Si vous aviez besoin de cet argent dans six mois pour un apport immobilier, il n’aurait jamais dû être exposé aux actions.
Mon assurance-vie est-elle en danger ?
Il faut distinguer deux compartiments. Les unités de compte, investies en actions ou en immobilier, fluctuent avec les marchés : leur valeur du jour est en baisse, mais elle peut remonter. Le fonds euros, lui, garantit le capital : quoi qu’il arrive à la Bourse, l’argent placé dessus ne peut pas diminuer. Mieux, la remontée des taux est une aubaine pour les assureurs, qui achètent des obligations mieux rémunérées : les rendements des fonds euros devraient en bénéficier dans les mois qui viennent.
L’euro faible, c’est grave pour moi ?
L’euro est tombé lundi à un creux de 17 mois face au dollar, dans le sillage des tensions sur la dette française. Pour le quotidien, tout ce qui est facturé en dollars coûte plus cher, des billets d’avion aux produits importés. À l’inverse, un euro faible aide les exportateurs français, dont les produits deviennent moins chers à l’étranger : la baisse de la monnaie n’est pas une crise en soi, mais un symptôme de la même défiance qui pèse sur la Bourse.
Les investisseurs attendent désormais les indices PMI définitifs de la zone euro, publiés ce lundi matin, puis scruteront les débats budgétaires à l’Assemblée. Tant que la trajectoire des finances publiques restera floue, Paris restera sous pression : les marchés sanctionnent l’incertitude, pas les individus.