La taxe émeutes assurance 2027 n’est pas encore une ligne sur votre avis d’échéance, mais elle a déjà un taux, une date et un montant. D’après TF1 Info, Les Échos et France 24, le gouvernement prépare une contribution de 0,8 % sur les primes d’assurance dommages pour un fonds d’environ 400 millions d’euros par an, destiné aux particuliers, aux entreprises et aux collectivités.
Ce que ça change pour vous, dès le 1er janvier 2027
Combien, d’abord. Le calcul est simple, et c’est le point que les assureurs devront rendre lisible sur la facture. Sur une prime annuelle de 500 €, 0,8 % représente 4 €. Sur 1 000 €, cela fait 8 €. Un foyer qui paie 650 € pour son habitation et 450 € pour son auto, soit 1 100 € de primes dommages, paierait environ 8,80 € de plus par an si le taux de 0,8 % est confirmé et intégralement répercuté.
Quand, ensuite. La date avancée est le 1er janvier 2027. Elle reste une cible, pas une certitude calendaire : le dispositif complet dépend d’un feu vert de la Commission européenne sur les aides d’État, puis d’un décret qui fixera la date d’entrée en vigueur.
Qui est concerné, enfin. Tous les titulaires d’un contrat d’assurance dommages entrent dans le périmètre : assurance multirisque habitation, assurance auto, mais aussi contrats des entreprises et des collectivités. La contribution est assise sur les primes, pas sur les sinistres.
Sur une prime de 500 €, 0,8 % représente 4 € par an. Le plafond légal de la contribution, lui, est fixé à 1,5 % des primes.
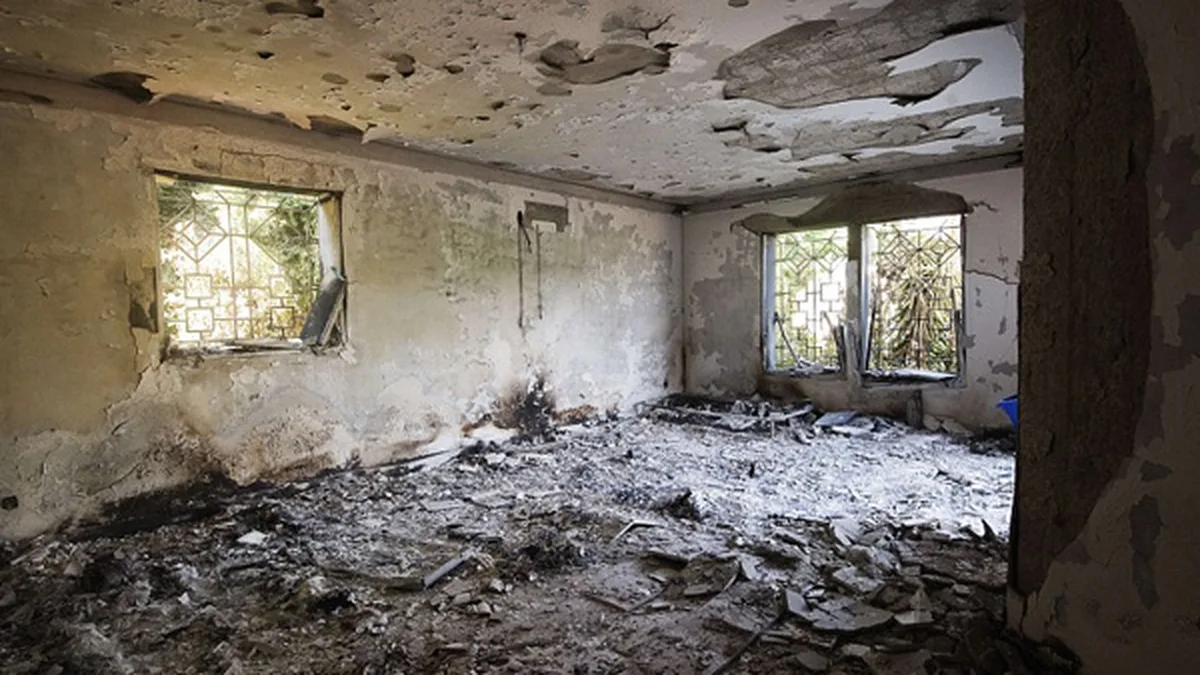 Le fonds doit éviter que les sinistrés d’émeutes restent seuls face à la facture, comme après les dégâts les plus lourds.
D’où vient ce 0,8 % : un fonds calqué sur les catastrophes naturelles
Le taux de 0,8 % n’est que la partie visible d’un mécanisme voté bien avant l’automne. L’article 171 de la loi de finances pour 2026, promulguée le 19 février 2026, a changé la règle du jeu. Désormais, les contrats d’assurance dommages concernés doivent inclure la garantie émeutes, sans exclusion possible pour ce risque, et l’interruption d’activité quand le contrat la prévoit déjà.
Les assureurs peuvent ensuite céder leurs pertes liées aux émeutes à un fonds géré par la Caisse centrale de réassurance, la CCR, qui en rembourse au moins 90 %. Le fonds est financé par une contribution des assureurs, plafonnée à 1,5 % des primes concernées. L’État le garantit chaque année jusqu’à 4 milliards d’euros. Le modèle reprend celui du régime des catastrophes naturelles, où un risque trop lourd pour un seul assureur est partagé par tous.
Le plafond de 1,5 % n’est pas le taux appliqué. Le taux discuté pour 2027 est de 0,8 %, révisable chaque année dans cette limite.
Pourquoi maintenant : 2023, la Nouvelle-Calédonie, puis le 17 octobre
Deux chocs ont fait basculer le dossier : les émeutes de 2023, puis les troubles de mai 2024 en Nouvelle-Calédonie, avec environ un milliard d’euros de dégâts, au point que certains assureurs ont retiré la garantie de plusieurs contrats outre-mer.
Le week-end du 17 octobre 2026 a remis le sujet sur la table, avec plus de 3 000 commerces touchés d’après TF1 Info. Le 27 octobre, le Sénat a débattu d’un texte distinct, la loi dite « casseurs-payeurs », qui vise les auteurs de dégradations. La contribution de 0,8 %, elle, organise le paiement des dégâts quand les auteurs ne sont pas identifiables ou solvables.
Ce qui n’est pas encore tranché, et ce que cela change pour les sinistres d’octobre
Trois points restent ouverts. Le taux est celui des projets de décrets en examen au Conseil d’État, pas un taux publié au Journal officiel. Le calendrier dépend de l’avis européen et du décret d’application. Et la répercussion sur les primes, due d’abord par les assureurs, ne sera pas forcément intégrale.
Autre précision, souvent oubliée dans les résumés qui circulent : les dégâts du 17 octobre 2026 ne relèvent pas du nouveau fonds, qui n’est pas encore entré en vigueur. Ils restent traités contrat par contrat, avec les aides d’urgence déjà annoncées pour les commerçants.
Que faire avant votre avis d’échéance
Aucune démarche n’est demandée aux assurés pour l’instant. Le réflexe utile arrive avec l’avis d’échéance de fin d’année : comparez le montant total avec celui de 2026, et demandez le détail à votre assureur si la hausse dépasse la contribution évoquée. Une augmentation bien supérieure à 0,8 % ne s’explique pas par ce seul mécanisme.
Ne résiliez pas une garantie pour échapper au prélèvement : la couverture émeutes devient obligatoire dans les contrats concernés. En cas de sinistre, déclarez dans les délais, photographiez les dégâts avant tout nettoyage, conservez les factures et les devis. C’est ce dossier, pas la contribution, qui décide de votre indemnisation.
Quatre euros sur une prime, cela ne change pas un budget. Multiplié par des millions de contrats, cela fait 400 millions d’euros par an.