La prime de partage de la valeur 2026, c’est l’ancienne « prime Macron » sous son nom officiel. Elle permet à un employeur de verser un coup de pouce à ses salariés sans payer de cotisations sociales dessus. Le montant n’a rien d’anecdotique : 3 000 euros par an et par salarié, le double dans certains cas. Mais tout dépend de votre entreprise, et le calendrier presse.
Combien pouvez-vous toucher avec la prime de partage de la valeur ?
Le plafond d’exonération de cotisations sociales est fixé à 3 000 euros par année civile et par salarié. Il grimpe à 6 000 euros quand l’employeur a mis en place, à la date du versement, un accord d’intéressement ou de participation, ou quand il s’agit d’une association ou d’une fondation habilitée à recevoir des dons ouvrant droit à réduction d’impôt. Les travailleurs handicapés liés à un établissement ou service d’aide par le travail (Esat) sont concernés dans les mêmes conditions.
Depuis la loi du 29 novembre 2023, l’employeur peut verser deux primes dans la même année, en plusieurs fois sans dépasser une fois par trimestre, toujours dans la limite des plafonds annuels. Une prime de 1 500 euros en novembre puis de 1 500 euros en décembre reste donc dans les clous.
La prime ne peut pas remplacer un élément de rémunération prévu par la loi, un accord, le contrat de travail ou un usage en vigueur dans l’entreprise. Elle s’ajoute au salaire, elle ne le remplace pas.
 La prime de partage de la valeur s’ajoute au salaire : elle ne peut pas remplacer un élément de rémunération existant.
Pourquoi le 31 décembre 2026 change tout pour les petites entreprises ?
C’est le point à ne pas rater. Pour les primes versées entre le 1er janvier 2024 et le 31 décembre 2026, l’exonération d’impôt sur le revenu, de CSG et de CRDS est prolongée dans les entreprises de moins de 50 salariés, pour les salariés qui ont perçu moins de 3 Smic au cours des 12 mois précédant le versement. En 2026, 3 Smic brut mensuels représentent 5 469,09 euros.
Concrètement, dans une petite entreprise, une prime de 3 000 euros versée avant la fin de l’année peut arriver intégralement nette : ni cotisations, ni impôt, ni CSG, ni CRDS. Dans les entreprises de 50 salariés et plus, le régime de droit commun s’applique déjà : la prime reste exonérée de cotisations dans la limite du plafond, mais elle est soumise à l’impôt sur le revenu et à la CSG-CRDS.
Qui peut bénéficier de la prime de partage de la valeur ?
Tous les salariés d’un employeur privé peuvent la toucher, y compris les intérimaires mis à disposition par une entreprise de travail temporaire quand l’entreprise utilisatrice la verse à ses propres salariés. Les agents de certains établissements publics à caractère industriel et commercial ou administratif, employés sous contrat de droit privé, sont aussi éligibles.
Depuis 2025, les entreprises de 11 à 49 salariés qui dégagent un bénéfice net d’au moins 1 % de leur chiffre d’affaires pendant trois exercices consécutifs doivent mettre en place un dispositif de partage de la valeur. La prime fait partie des options, au même titre que l’intéressement, la participation ou un plan d’épargne salariale.
Que faire pour toucher la prime avant la fin de l’année ?
La prime reste une décision de l’employeur. Quatre réflexes avant décembre :
- Demandez à votre employeur ou à votre service RH si une prime est prévue pour 2026, et à quelle date elle sera versée.
- Vérifiez si un accord d’intéressement ou de participation existe dans votre entreprise : c’est lui qui fait passer le plafond de 3 000 à 6 000 euros.
- Si vous travaillez dans une entreprise de moins de 50 salariés, rappelez que le versement doit intervenir avant le 31 décembre 2026 pour garder l’exonération totale d’impôt.
- Renseignez-vous sur le placement de la prime sur un plan d’épargne salariale, une option prévue par les textes.
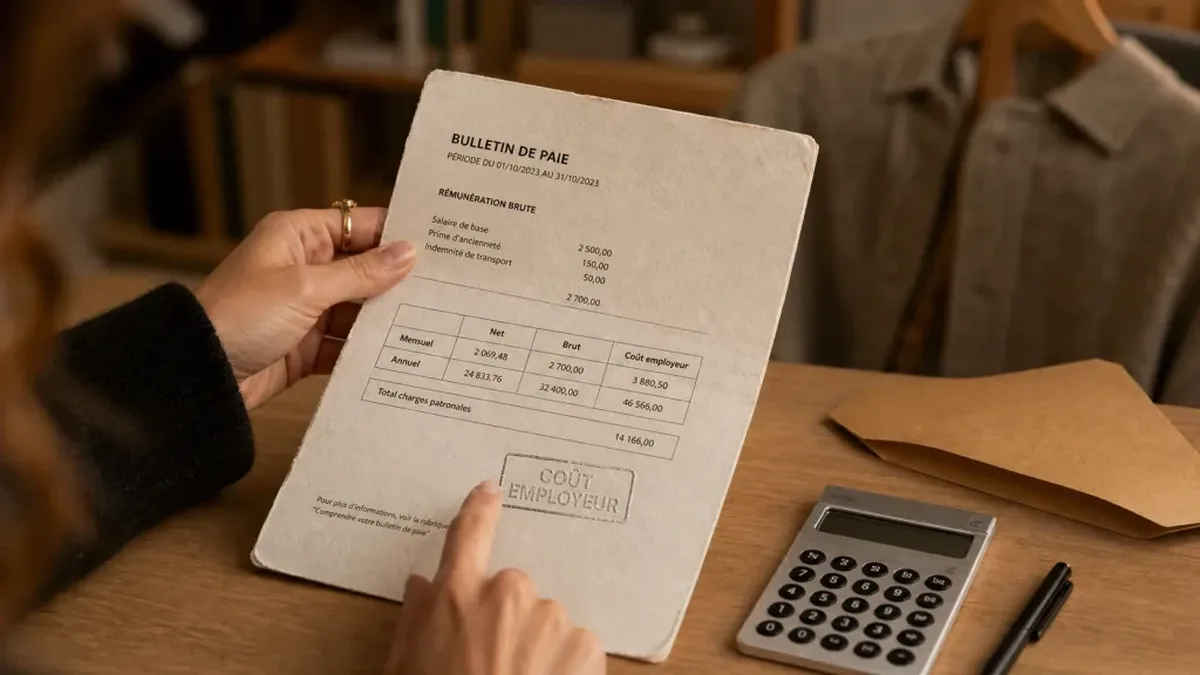 Le coût employeur d’un salaire brut est souvent bien supérieur au net perçu : l’exonération de la prime explique son intérêt pour les deux parties.
La prime ne résout pas la fin de mois à elle seule. Mais 3 000 ou 6 000 euros versés sans cotisations, et parfois sans un euro d’impôt, restent l’un des rares coups de pouce où l’argent promis est l’argent reçu. Reste à vérifier, avant décembre, si votre entreprise compte s’en servir.