La hausse de l’assurance habitation en 2027 est désormais chiffrée, et elle ne ressemble pas à l’inflation. Deux cabinets d’actuaires ont publié leurs prévisions le 21 septembre : entre 5 et 7,5 % de plus sur les contrats multirisques habitation. Rapporté à un contrat moyen, cela fait 20 à 25 euros hors taxes de plus par an. Troisième année de suite au-dessus de l’inflation.
Ce que ça change pour vous
Combien, d’abord. Un trois-pièces assuré 135 euros par an paierait 8 euros de plus, une maison de quatre pièces à 240 euros environ 14 euros. Ce sont les calculs de Moneyvox sur une hausse de 6 %. Sur la cotisation moyenne de 2025, 323 euros hors taxes, 7 % font environ 25 euros pour un occupant, 13 euros pour un propriétaire non occupant.
La date, ensuite. Le nouveau tarif se lira sur l’avis d’échéance qui arrive en fin d’année, et il s’appliquera au 1er janvier 2027. Une taxe est déjà votée : la contribution au fonds de garantie des victimes d’attentats passe de 6,50 à 8,50 euros par contrat au 1er janvier. Deux euros de plus, sur chaque contrat de biens. Un couple qui assure son logement et sa voiture paiera 17 euros en 2027, contre 13 euros en 2026.
Locataires comme propriétaires, en maison comme en appartement : tout le monde est concerné, ou presque. Les écarts se jouent ensuite commune par commune, et dans les zones les plus exposées aux aléas climatiques, la hausse peut atteindre 18 %.
 L’avis d’échéance de fin d’année donne le nouveau tarif : c’est le moment de le comparer, avant de le subir.
Pourquoi votre cotisation grimpe
Les assureurs paient plus de sinistres, et des sinistres plus chers. Les dégâts des eaux représentent 39 % des dossiers. Derrière, la météo : tempêtes et inondations l’hiver, sécheresse et feux de forêt l’été, qui ont détruit plus de 250 maisons cette année. Et un phénomène discret coûte de plus en plus cher : le retrait-gonflement des argiles. Ces sols se rétractent quand il fait sec et gonflent quand il pleut. Un nombre record de maisons risque de se fissurer.
La facture de dix ans raconte la même histoire. Entre 2016 et 2025, la cotisation moyenne a grimpé de 43,3 %. L’inflation, sur la même période, n’a progressé que de 20,9 %. La surprime catastrophes naturelles, relevée par l’État en 2025, pèse aussi, comme l’indice du bâtiment et le prix des réparations.
En dix ans, la cotisation moyenne a grimpé de 43,3 %. L’inflation, sur la même période, n’a progressé que de 20,9 %.
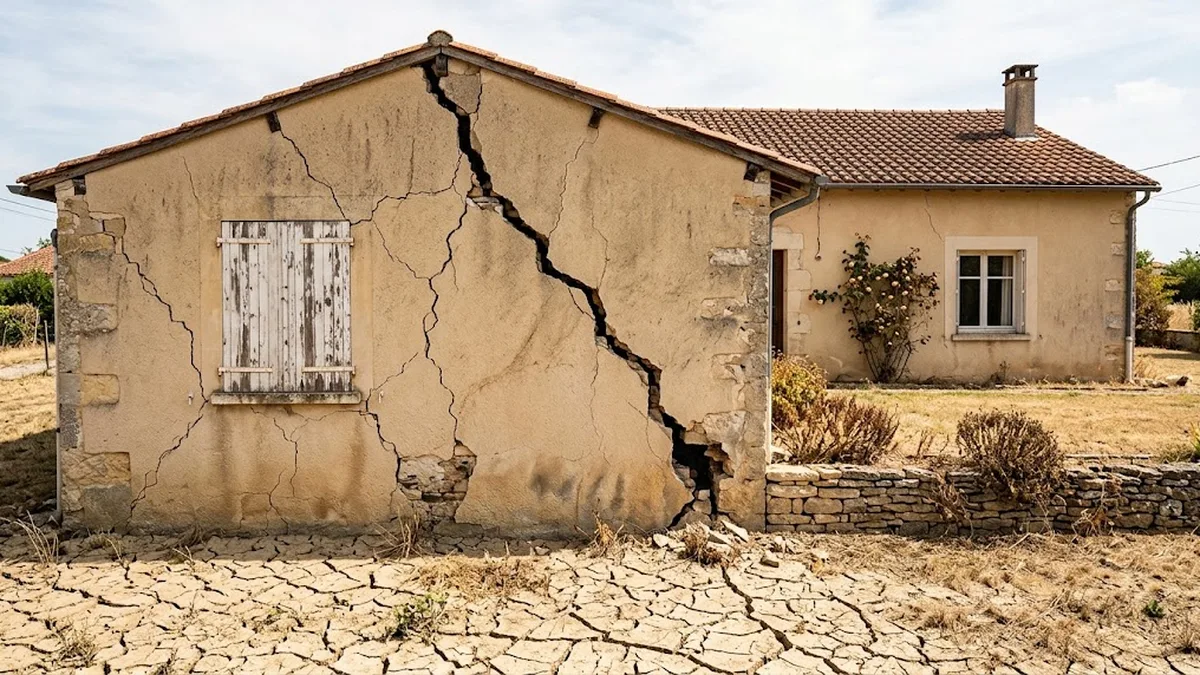 Sécheresse, sols argileux : un nombre record de maisons se fissurent, et les assureurs paient la facture.
Hausse assurance habitation 2027 : les chiffres des cabinets
Trois cabinets, trois fourchettes. Facts & Figures annonce 5 à 6 %. Addactis table sur 6,5 à 7,5 % de hausse de la prime pure, la part de la cotisation qui paie les sinistres. Assurland va jusqu’à près de 10 % pour certains profils. Ce sont des moyennes. Chaque assureur fixera son propre tarif en fin d’année, selon ses résultats et votre commune.
L’auto suit, plus doucement : 3 à 4 % selon Facts & Figures, jusqu’à 4,5 % selon Addactis. La santé augmente plus vite encore, jusqu’à 10,8 % pour les complémentaires selon Addactis ; la MGEN a annoncé 8 % le 6 octobre sur BFM Business.
Que faire avant le 30 novembre ?
- Sortez votre dernier avis d’échéance. Notez la date limite pour refuser la reconduction.
- Demandez deux ou trois devis, à garanties et franchises égales. Un prix plus bas avec une franchise doublée n’est pas une économie.
- Vérifiez l’âge de votre contrat. Après un an, la loi Hamon vous laisse partir quand vous voulez, sans frais ni motif, avec effet un mois après réception. Pour une échéance au 1er janvier, une demande reçue au plus tard le 30 novembre vous fait sortir avant le tarif 2027 ; reçue en décembre, elle vous coûte un mois au nouveau prix.
- Signez d’abord le nouveau contrat, résiliez ensuite. Pour un logement loué, c’est le nouvel assureur qui envoie la résiliation. Ne restez jamais sans assurance entre les deux. Depuis juin 2023, un assureur qui permet de souscrire en ligne doit permettre de résilier en ligne, en trois clics.
- Ne comptez pas sur la hausse pour partir. Une augmentation de tarif ne donne pas, à elle seule, le droit de résilier. Le ministère de l’Économie le dit clairement : seule une clause de votre contrat peut le prévoir. Si l’avis d’échéance arrive moins de quinze jours avant la date limite, la loi Chatel vous donne vingt jours de plus.
Le 30 novembre tombe dans trois semaines ; après, chaque mois d’attente se paie au tarif 2027.